Domain film-berlin.de kaufen?
Wir ziehen mit dem Projekt
film-berlin.de um.
Sind Sie am Kauf der Domain
film-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain film-berlin.de kaufen?
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **
Ähnliche Suchbegriffe für Einkünften
Top-Angebote
Produkte zum Begriff Einkünften:
-
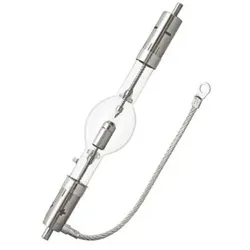
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
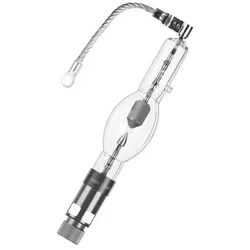
OSRAM XBO 2000W H XL OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2000 W/H XL OFR Die OSRAM XBO 2000 W/H XL OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Projektions- und Effektbeleuchtung. Sie wurde für maximale Leuchtdichte und stabile Lichtqualität entwickelt und liefert eine sehr gleichmäßige, helle Leinwandausleuchtung. Die Farbtemperatur von etwa 6000 Kelvin sorgt für ein tageslichtähnliches Licht mit hoher Farbtreue. Dank hoher Lichtbogenstabilität und Heißwiederzündungsfunktion steht sofort nach dem Einschalten wieder volles Licht zur Verfügung. Der breite Dimmbereich ermöglicht flexible Anpassung an unterschiedliche Anwendungen. Technische Daten Leistung: 2000 W Spannung: 26 V (Betrieb ca. 28 V) Stromstärke: 75 A Farbtemperatur: ca. 6000 K (tageslichtweiß) Lebensdauer: 3500 h Länge: 370 mm Durchmesser: 52 mm Sockel: SFaX27-10 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Farbwiedergabeindex: Ra > 96 Dimmbereich: breit dimmbar Heißwiederzündung: vorhanden Anwendungsbereiche Klassische 35-mm-Filmprojektion Digitale Film- und Videoprojektion Architektur- und Effektlicht (Light Finger) Sonnensimulation Professionelle Kino- und Großprojektionstechnik Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Es sind immer die mitgelieferten Schutzhüllen zu verwenden. Beim Ein- und Ausbau ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Informationen sind den jeweiligen Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1320,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
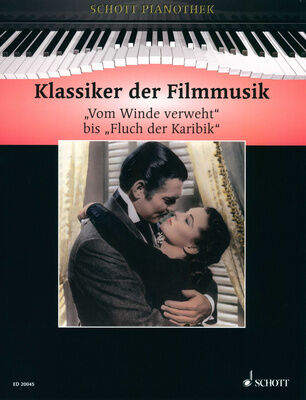
Schott Klassiker der FilmmusikSchott Klassiker der Filmmusik: 29 klassische und populäre Melodien der Filmgeschichte arrangiert für Klavier, aus der Reihe "Schott Pianothek", bearbeitet von Hans-Günter Heumann, mit Texten und Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9783795758950, ISMN 9790001153874, ED 20045, 23 x30,5 cm, 94 Seiten23,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Die Filmkritik, Sachbücher von Rolf Aurich, Michael Wedel"Die Filmkritik" bietet eine umfassende Neubetrachtung der bedeutendsten deutschsprachigen Filmzeitschrift, die von den 1950er bis in die 1980er Jahre eine zentrale Rolle in der bundesrepublikanischen Medienlandschaft spielte. Durch sorgfältige Archivrecherchen wird die Entwicklung der Filmpublizistik aufgezeigt, die durch innovative Sicht- und Schreibweisen geprägt war. Die Autorinnen und Autoren der Zeitschrift haben nicht nur filmkritische Texte verfasst, sondern auch aktiv im Hörfunk und Fernsehen mitgewirkt. Der Sammelband enthält zwölf Werkporträts, die die Verknüpfungen zwischen den Texten der "Filmkritik" und den Beiträgen im öffentlich-rechtlichen Rundfunk beleuchten. Diese Analyse bietet wertvolle Einblicke in die gesellschaftskritische Auseinandersetzung mit dem Film und dessen ästhetischen Dimensionen.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **

Was zählt zu den Einkünften aus nichtselbständiger Arbeit?
Zu den Einkünften aus nichtselbständiger Arbeit zählen alle Einnahmen, die eine Person im Rahmen eines Angestelltenverhältnisses erhält. Dazu gehören beispielsweise Gehälter, Löhne, Boni, Provisionen und Sachleistungen. Auch Überstundenvergütungen, Urlaubs- und Weihnachtsgeld sowie Prämien zählen zu den Einkünften aus nichtselbständiger Arbeit. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben, da sie besteuert werden müssen. In einigen Fällen können auch steuerfreie Sachleistungen wie beispielsweise Jobtickets oder Essensgutscheine zu den Einkünften aus nichtselbständiger Arbeit zählen. **
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit?
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Bei Einkünften aus nichtselbständiger Arbeit können dazu beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung zählen. Diese Kosten mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von der steuerlichen Absetzbarkeit profitieren zu können. **
Top-Angebote
Produkte zum Begriff Einkünften:
-
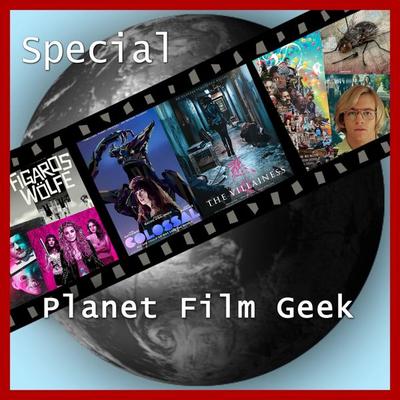
Planet Film Geek, Fantasy Filmfest Special - Colin Langley,Johannes Schmidt, Audio, 4260507136800Planet Film Geek, Fantasy Filmfest Special Von Colin Langley,johannes Schmidt, Highscore Music, Sprecher: Johannes Schmidt,colin Langley, Sprache: Deutsch3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
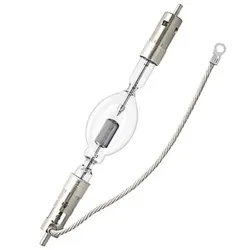
OSRAM XBO 2100W DTS OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2100 W/DTS OFR Die OSRAM XBO 2100 W/DTS OFR ist eine leistungsstarke Xenon-Kurzbogenlampe für professionelle Kinoprojektion. Sie wurde für sehr hohe Leuchtdichte und stabile Lichtqualität entwickelt und sorgt für eine besonders helle und gleichmäßige Ausleuchtung der Leinwand. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer konstant und liefert ein tageslichtähnliches, farbtreues Licht. Durch die hohe Lichtbogenstabilität und die integrierte Heißwiederzündungsfunktion steht das Licht nach Unterbrechungen sofort wieder zur Verfügung. Der breite Dimmbereich ermöglicht eine flexible Anpassung an verschiedene Projektionsbedingungen. Technische Daten Leistung: 2100 W Spannung: 26,5 V Stromstärke: 80 A Farbtemperatur: 6000 K (tageslichtweiß) Lebensdauer: 1100 h Länge: 265 mm Durchmesser: 46 mm Sockel: SFc30-20 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Dimmbereich: breit Heißwiederzündung: vorhanden Farbwiedergabe: sehr hoch (typisch Ra > 96 in der XBO-Familie) Anwendungsbereiche Kinoprojektion Professionelle Filmvorführanlagen Großraumprojektion in Kinosälen Digitale Film- und Videoprojektion Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Lampengehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Beim Ein- und Ausbau sind immer die mitgelieferten Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1310,02 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 4000W HSA OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 4000W/HSA OFR 29V 135A Die OSRAM XBO 4000W/HSA OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Filmprojektion. Sie erzeugt eine sehr hohe Leuchtdichte und sorgt für eine gleichmäßige, intensive Ausleuchtung großer Leinwände. Die Farbtemperatur von 6000 Kelvin bleibt über die gesamte Lebensdauer stabil und liefert ein tageslichtähnliches, kontrastreiches Bild mit sehr hoher Farbwiedergabe. Durch den stabilen Lichtbogen und die sofortige Lichtverfügbarkeit eignet sich die Lampe besonders für anspruchsvolle Kinoprojektionssysteme. Technische Daten Leistung: 4000 W Spannung: 29 V Lampenstrom: 135 A Lichtfarbe: tageslichtweiß Farbtemperatur: 6000 K Farbwiedergabeindex: Ra ≥ 96 Lebensdauer: 1000 h Gesamtlänge: 416 mm Durchmesser: 70 mm Sockel: SFaX30-9.5 / SFa30-7.9 Lichtschwerpunkt (LCL): 171 mm Dimmbereich: vorhanden Kabelanschluss: 400 mm Anwendungsbereiche Kinoprojektion Großformat-Filmprojektion Professionelle Kino- und Vorführsysteme Hochleistungsprojektion in großen Veranstaltungsräumen Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks darf die Lampe nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampe arbeitet mit sehr hohen Temperaturen und muss vor der Handhabung vollständig abgekühlt sein. Beim Ein- und Ausbau sind stets geeignete Schutzhüllen zu verwenden. Ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Hinweise sind den Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1618,75 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
OSRAM XBO 2000W H XL OFR – Xenonlampe für Film-, Kino- & GroßprojektionOSRAM XBO 2000 W/H XL OFR Die OSRAM XBO 2000 W/H XL OFR ist eine Hochleistungs-Xenon-Kurzbogenlampe für professionelle Projektions- und Effektbeleuchtung. Sie wurde für maximale Leuchtdichte und stabile Lichtqualität entwickelt und liefert eine sehr gleichmäßige, helle Leinwandausleuchtung. Die Farbtemperatur von etwa 6000 Kelvin sorgt für ein tageslichtähnliches Licht mit hoher Farbtreue. Dank hoher Lichtbogenstabilität und Heißwiederzündungsfunktion steht sofort nach dem Einschalten wieder volles Licht zur Verfügung. Der breite Dimmbereich ermöglicht flexible Anpassung an unterschiedliche Anwendungen. Technische Daten Leistung: 2000 W Spannung: 26 V (Betrieb ca. 28 V) Stromstärke: 75 A Farbtemperatur: ca. 6000 K (tageslichtweiß) Lebensdauer: 3500 h Länge: 370 mm Durchmesser: 52 mm Sockel: SFaX27-10 Lichtbogen: Kurzbogen mit sehr hoher Leuchtdichte Farbwiedergabeindex: Ra > 96 Dimmbereich: breit dimmbar Heißwiederzündung: vorhanden Anwendungsbereiche Klassische 35-mm-Filmprojektion Digitale Film- und Videoprojektion Architektur- und Effektlicht (Light Finger) Sonnensimulation Professionelle Kino- und Großprojektionstechnik Sicherheitshinweise Aufgrund der hohen Leuchtdichte, UV-Strahlung und des hohen Innendrucks dürfen XBO-Lampen nur in speziell dafür konstruierten geschlossenen Gehäusen betrieben werden. Die Lampen arbeiten mit sehr hohen Temperaturen und müssen nach dem Betrieb vollständig abkühlen, bevor sie gehandhabt werden. Es sind immer die mitgelieferten Schutzhüllen zu verwenden. Beim Ein- und Ausbau ohne Schutzhülle ist vollständige Schutzkleidung erforderlich (Gesichtsschutz mit Halsschutz, Schutzschürze sowie schnittfeste, fusselfreie Handschuhe). Weitere Informationen sind den jeweiligen Herstellerunterlagen und Betriebsanleitungen zu entnehmen.1320,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
-
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **
-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
Ähnliche Suchbegriffe für Einkünften
-
Schott Klassiker der FilmmusikSchott Klassiker der Filmmusik: 29 klassische und populäre Melodien der Filmgeschichte arrangiert für Klavier, aus der Reihe "Schott Pianothek", bearbeitet von Hans-Günter Heumann, mit Texten und Akkorden, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9783795758950, ISMN 9790001153874, ED 20045, 23 x30,5 cm, 94 Seiten23,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Die Filmkritik, Sachbücher von Rolf Aurich, Michael Wedel"Die Filmkritik" bietet eine umfassende Neubetrachtung der bedeutendsten deutschsprachigen Filmzeitschrift, die von den 1950er bis in die 1980er Jahre eine zentrale Rolle in der bundesrepublikanischen Medienlandschaft spielte. Durch sorgfältige Archivrecherchen wird die Entwicklung der Filmpublizistik aufgezeigt, die durch innovative Sicht- und Schreibweisen geprägt war. Die Autorinnen und Autoren der Zeitschrift haben nicht nur filmkritische Texte verfasst, sondern auch aktiv im Hörfunk und Fernsehen mitgewirkt. Der Sammelband enthält zwölf Werkporträts, die die Verknüpfungen zwischen den Texten der "Filmkritik" und den Beiträgen im öffentlich-rechtlichen Rundfunk beleuchten. Diese Analyse bietet wertvolle Einblicke in die gesellschaftskritische Auseinandersetzung mit dem Film und dessen ästhetischen Dimensionen.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak Film Kamera M38 Classic Blue analoge KleinbildkameraKodak Film Kamera M38 Classic BlueHalten Sie Ihre Erinnerungen mit dieser wiederverwendbaren 35-mm-Filmkamera fest. Genau wie die Einwegkameras der Serie verfügt die M38 über ein Objektiv mit Fixfokus, manuelles Auf- und Abspulen des Films und einen Schalter, um den Blitz ein- und auszuschalten. Wiederverwendbare 35-mm-Filmkamera mit eingebautem Blitz und Fixfokus-Objektiv, Blitzverstärkung, verbesserte Handhabung, einfache Filmeinlage, für Negativ-Farbfilm...39,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
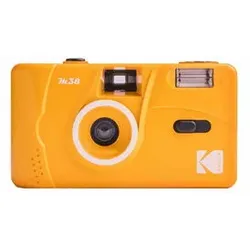
Kodak Film Kamera M38 Kodak Yellow analoge KleinbildkameraKodak Film Kamera M38 Gelb Halten Sie Ihre Erinnerungen mit dieser wiederverwendbaren 35-mm-Filmkamera fest. Genau wie die Einwegkameras der Serie verfügt die M38 über ein Objektiv mit Fixfokus, manuelles Auf- und Abspulen des Films und einen Schalter, um den Blitz ein- und auszuschalten. Wiederverwendbare 35-mm-Filmkamera mit eingebautem Blitz und Fixfokus-Objektiv, Blitzverstärkung, verbesserte Handhabung, einfache Filmeinlage, für Negativ-Farbfilm...39,99 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **
-
Was zählt zu den Einkünften aus nichtselbständiger Arbeit?
Zu den Einkünften aus nichtselbständiger Arbeit zählen alle Einnahmen, die eine Person im Rahmen eines Angestelltenverhältnisses erhält. Dazu gehören beispielsweise Gehälter, Löhne, Boni, Provisionen und Sachleistungen. Auch Überstundenvergütungen, Urlaubs- und Weihnachtsgeld sowie Prämien zählen zu den Einkünften aus nichtselbständiger Arbeit. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben, da sie besteuert werden müssen. In einigen Fällen können auch steuerfreie Sachleistungen wie beispielsweise Jobtickets oder Essensgutscheine zu den Einkünften aus nichtselbständiger Arbeit zählen. **
-
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit?
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Bei Einkünften aus nichtselbständiger Arbeit können dazu beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung zählen. Diese Kosten mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von der steuerlichen Absetzbarkeit profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.